



ピッタリの屋根修理の匠は見つかりましたか?
「どの屋根修理の匠を選べば良いかわからない…」という方に、お住まいの都道府県や屋根に対してのお悩み・ご要望などからピッタリの職人をご案内します。
仲介手数料や紹介料はもちろん無料、しつこい営業等も一切いたしませんので安心してご利用ください。
「火災保険を使えば自己負担なしで屋根が修理できます」と業者に言われ、申請してみたら保険が下りなかった。このような話は、消費者センターへの相談事例としても数多く報告されています。
「保険が下りると思っていたのに」という後悔は、制度への誤解と、業者の不誠実な説明が重なって起きることがほとんどです。火災保険は「自然災害で損傷した建物を補償する制度」であり、すべての屋根修理に使えるわけではありません。
この記事では、火災保険が適用される屋根の損傷とそうでないケースの違い、申請しても保険が下りない典型的な理由、業者に保険申請を代行させることに潜む法的リスク、正しい申請の流れと必要書類、そして申請前に業者に確認しておくべきポイントまで、ひとつながりの流れで解説していきます。
「業者に言われるまま動いたら大変なことになった」という事態を防ぐために、まずは制度の基本から理解しておきましょう。
「火災保険は火事のときだけ使えるもの」と思っている方もいますが、実際には台風や大雪など自然災害による建物の損傷も補償の対象になります。ただし、何でも使えるというわけではありません。まずここを正確に把握しておく必要があります。
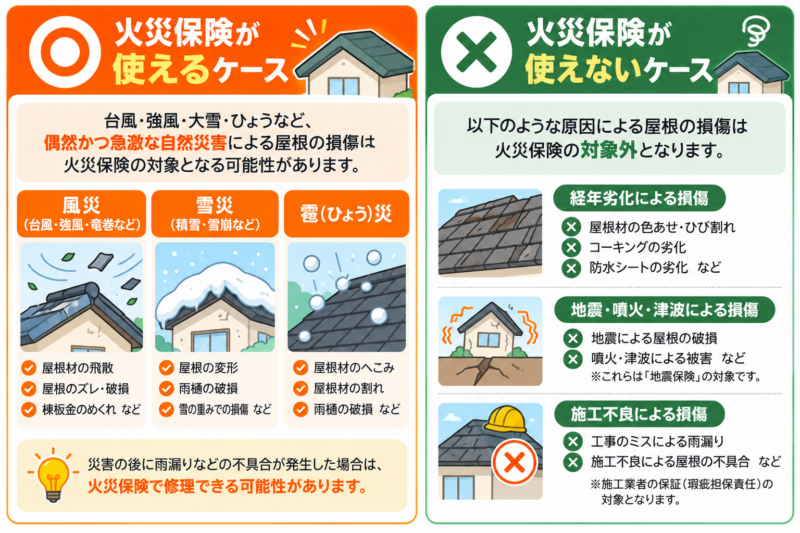
火災保険の補償対象は、「偶然かつ急激な外部要因による損傷」です。屋根修理の文脈でいえば、次のような原因による損傷が該当します。
風災(台風・暴風・竜巻・強風)による屋根材の飛散・ズレ・破損、雪災(積雪・雪崩)による屋根の変形や雨樋の破損、雹(ひょう)災による屋根材のへこみや割れがその代表例です。
「台風が来た翌日から雨漏りが始まった」というケースは、風災による損傷として補償される可能性があります。ただし「台風の後から気になっていた」というだけでは、それが台風による損傷なのか、それとも以前からある劣化なのかの判断は、保険会社が行うことになります。
補償されないケースの代表格は経年劣化です。屋根材の色あせ・ひび割れ・コーキングの劣化・防水シートの劣化など、時間の経過によって自然に起きる損傷は、火災保険の補償外になります。
経年劣化が対象外なのは、火災保険が「予測できない突発的な事故や災害への備え」として設計されているからです。建物が時間とともに傷んでいくことは、保険上の「偶然の事故」とは見なされません。
地震・噴火・津波による損傷も対象外です。これらは別途「地震保険」の補償範囲になります。施工不良による損傷も対象外で、その場合は施工業者の瑕疵(かし)担保責任の問題になります。
「申請したのに保険金が支払われなかった」というケースには、いくつかの典型的な理由があります。どれも「知っていれば防げた」ことばかりなので、申請前に把握しておきましょう。
保険が下りない理由として最も多いのが、損傷が「経年劣化によるもの」と判断されたケースです。
保険会社は申請を受けると、委託した損害調査員を現地に派遣して実際の損傷を確認します。調査員は損傷の形状・広がり方・築年数・過去のメンテナンス履歴などを総合的に見て、「自然災害が原因か」「それとも経年劣化か」を判断するのです。
「台風の後から気になり始めた」という事実があっても、調査の結果「元々劣化していた部分が、台風をきっかけに表面化した」と判断されれば、経年劣化として補償対象外になることがあります。これは業者ではなく、保険会社が下す判断です。
「いつ・どんな原因で損傷したか」を特定できない場合も、申請は通りません。
台風通過直後に屋根の状態を写真で記録しておかなかった場合や、被害から数週間・数ヶ月が経ってから申請しようとした場合は、原因の特定が難しくなります。時間が経つほど「本当に台風が原因だったのか」の立証が難しくなるのです。
屋根の損傷に気づいたら、できるだけ早く記録を残すことが肝心です。
保険法に基づき、被害が発生してから3年を超えると保険金の請求権が時効になります。「発見してから3年以内」ではなく「被害が発生した日から3年以内」が原則です。
雨漏りのように徐々に進行する損傷は、「いつ被害が発生したか」の特定が難しいこともあります。「少し前から気になっていたが、放置していた」という場合、3年の時効を過ぎている可能性があります。気づいたときには早めに動くことが、結果的に自分を守ることにつながります。
「火災保険に加入しているから当然使える」という思い込みが落とし穴になることがあります。
火災保険はプランによって補償内容が大きく異なります。「火災のみ」「風災・雪災・雹災を含む」「水災特約あり」など、商品によって補償の範囲が違うのです。自分が加入しているプランが「風災・雪災・雹災」を補償しているかどうかを、保険証券や契約書で確認しておく必要があります。
この確認を怠ったまま申請して、「対象外だった」と知ることになるケースは珍しくありません。
免責金額(めんせききんがく)とは、損害額がそれを下回った場合に保険金が支払われない金額のことです。一般的に20万円程度が目安とされていますが、加入している商品によって異なります。
たとえば免責金額が20万円の契約で、修理費用の見積もりが15万円だった場合、損害額が免責金額を下回るため保険金は支払われません。小規模な修理では対象外になるケースがあることを、申請前に確認しておきましょう。

「火災保険を使えば自己負担なしで屋根を修理できます」という営業トークは、全国の消費生活センターに寄せられる相談の常連です。この言葉の裏側に、いくつかの深刻なリスクが潜んでいます。
まず根本的な話として、業者が「保険で全額まかなえます」と断言することはできません。保険金が支払われるかどうかを判断するのは保険会社であり、業者ではないからです。
問題は契約の構造にあります。「保険を使って無料で修理しましょう」という提案を受け入れて工事契約を結ぶと、その契約は「保険金が下りる・下りないに関わらず工事費は支払う」という内容になっていることがほとんどです。保険が下りなかった場合、工事費は全額自己負担になります。
「保険が使えると言われたから契約したのに、保険が下りなかったので解約したい」という相談を受けた消費生活センターが、全国で数多くの注意喚起を行っています。その場で契約しないこと、必ず自分で保険会社に確認することが基本的な防衛策です。
「保険の申請手続きが複雑なので、うちが代行します」という提案にも注意が必要です。
報酬を得ることを目的として保険金請求の手続きを代行する行為は、弁護士法(非弁行為)に抵触する可能性があります。「申請が通ったら保険金の〇%をいただきます」という報酬型の申請代行は、法律上認められていないのです。
こうしたサービスを提案してくる業者は、この法律上の問題を把握していないか、または意図的に無視している可能性があります。どちらにしても、依頼先として適切ではないでしょう。
「経年劣化なのに、台風が原因だったことにして申請してしまおう」という行為は、詐欺罪(刑法246条1項)に問われる可能性があります。これは軽い話ではありません。
「業者が書類を作ってくれたから」「業者に言われたとおりにしただけ」という言い訳は通りません。申請者は保険契約者本人であり、虚偽の内容で申請した責任は申請者に帰します。
実際に起きた事例として、業者と建物所有者が共犯として逮捕されたケースが複数あります。発覚した場合のリスクは、保険金の返還請求・保険契約の解除・損害賠償請求・刑事罰という複合的なものになります。「業者に勧められた」という事実が、申請者の責任を免除することはないのです。
では、自然災害による損傷が本当にあった場合、どのように申請を進めれば正しいのでしょうか。流れを整理しておきます。
台風通過後・雪災直後など、損傷が起きたと思われるタイミングでできるだけ早く写真と動画で記録を残してください。
撮影すべき箇所は、屋根全体・損傷箇所のアップ・室内の雨漏り跡・落下した屋根材や破片などです。この記録が「いつ・どんな被害が起きたか」を示す証拠になります。
修理を先に進めてしまうと、損傷の状態が確認できなくなります。まず記録を残してから、その後に保険会社への連絡と修理の見積もりを進めるのが正しい順番です。
「保険が使えるかどうか」を業者に確認するのではなく、自分が加入している保険会社または保険代理店に直接連絡して確認するのが基本です。
申請手続きは保険契約者本人が行うことが前提になっています。業者は「修理の見積書を作成する」という役割に徹してもらい、申請作業は自分で進めるのが適切な関わり方です。
保険会社のカスタマーサポートは、申請の手順や必要書類について丁寧に案内してくれます。「何から始めればいいかわからない」という場合は、まず加入先の保険会社に電話することから始めましょう。
火災保険の申請には、以下の書類が必要になることが多いです。加入している保険会社によって細かな違いがあるため、事前に確認しておくことをおすすめします。
保険金請求書・事故内容報告書(いつ・何が原因で・どんな損傷が起きたかを記載)、損傷箇所の写真、屋根業者が作成した修理の見積書、必要に応じて建物登記簿謄本などが求められます。
書類の不備があると審査が長引く原因になります。「何が必要か」を最初に保険会社に確認してから書類の準備を進めると、スムーズに進みやすいでしょう。
申請後、保険会社が委託した損害調査員が現地を確認しに来るケースがあります。このとき、業者が同席して「こう言えばいい」とアドバイスしてくるような場面には要注意です。
調査員には事実のみを伝えることが原則です。「台風が来た翌日から雨漏りが始まった」という事実はそのまま伝えて構いません。誇張したり、業者に誘導されて事実と異なることを言ったりすることは、虚偽申請として問題になりえます。
保険申請において、屋根業者との関係を正しく整理しておくことが大切です。業者はサポート役であり、申請の主体は常に施主本人です。
屋根業者が担うのは、損傷箇所の確認と修理費用の見積書作成です。この見積書が保険申請の書類として機能します。
申請手続きそのもの(保険会社への連絡・書類の提出・調査員との対応)は施主本人が行います。業者に頼まなくても、保険会社が申請方法を丁寧に案内してくれます。「申請の代行を引き受けます」という業者の言葉に乗る必要はありません。
『屋根修理の匠』では、こうした保険申請の流れについても相談できる誠実な地元業者を紹介しています。見積書の取得先として参考にしてみてください。
保険申請には修理の見積書が必要ですが、1社の見積もりだけでは修理費用の適正性が確認できません。
複数業者から見積もりを取ることで「妥当な修理費用」の根拠が生まれます。保険会社の審査の場でも、費用の適正性を裏付ける材料になるでしょう。相見積もりは保険申請の精度を上げる上でも有効な手段です。
屋根業者との工事契約を結ぶ前に、「保険金が支払われなかった場合の取り扱い」を必ず書面で確認してください。
「保険が使えると思って工事を依頼したが、保険が下りなかったので工事費を払えない」という状況は、契約上は施主の支払い義務が残ります。工事の発注は保険の支払い決定後に行うのが安全な順序です。
保険申請の結果が出るまで工事を待ってもらえるかどうかも、業者選びの判断材料の一つになります。
保険金の支払いが決定した後にも、いくつか理解しておきたいことがあります。
保険金の入金を確認してから工事を発注するのが、資金計画上の基本的な順序です。
保険金と修理費用の間に差額が生じることもあります。保険金が修理費用より少ない場合は、差額が自己負担になります。「全額保険でまかなえると思っていたが、不足した」というケースも起きうるため、事前に保険会社に支払われる金額の目安を確認しておくと安心です。
保険金が支払われた後に修理を行わない選択をすることは法律上禁止されていませんが、損傷を放置することで状況が悪化した場合、その責任は施主に帰します。
雨漏りを放置すると木材の腐食・シロアリの発生・断熱材の劣化が進み、修繕費用が大幅に膨らむことがあります。保険金を受け取ったら、適切な修理を速やかに進めることが建物を守ることにつながります。
この記事では、火災保険が適用される屋根の損傷とそうでないケース、保険が下りない典型的な理由、業者の勧誘に潜むリスク、正しい申請の流れ、業者への確認事項、申請後の注意点まで解説してきました。
核心だけ整理すると、火災保険は「自然災害による突発的な損傷」に限って補償される制度です。経年劣化・地震・施工不良は対象外で、保険が下りるかどうかを決めるのは業者ではなく保険会社です。
「業者に申請を任せる」「業者に勧められた内容で申請する」という行動は、法的なリスクと金銭的なリスクの両方を抱えることになりかねません。申請は自分で・業者は見積書まで、という役割分担が基本です。
もし「保険で無料で直せる」「申請は任せてください」という言葉で迷っているなら、まず自分の保険会社に電話してください。それが最も確実な一歩になります。困ったときは消費者ホットライン(電話番号:188)に相談することもできます。
気になる職人さんがいれば、直接ご連絡いただくか、フォームから「ご希望の屋根修理業者」をご記入の上お問い合わせください。
01
電話やLINE、メールからお気軽にお問い合わせください。
02
お伝えいただいた内容から、お住まいの地域の職人をご紹介します。
03
職人が現地にお伺いして現地調査を行います。
04
調査の結果をもとに、無料お見積りと工事のプランを提出します。
05
お見積りや工事にご納得いただければ屋根工事に着工します。
台風や強風など自然災害による屋根の破損の補修には、ご加入の火災保険が適用される場合があります。
劣化が原因の雨漏りなど、原因が自然災害ではなく経年劣化である場合は適用されないためご注意ください。適応されるかどうかはご加入の保険会社にご相談ください。
簡単な補修なら数万円程度で済む場合もありますが、屋根カバー工法や葺き替えなど大規模な工事になると100万円以上かかることもあります。屋根材や劣化状況によって費用が大きく変わるため、まずは現地調査で確認することが大切です。
雨漏りが発生している場合は、すでにルーフィングシートなどの屋根の防水機能が劣化している可能性があります。そうなると野地板にも腐食が起こっている可能性も高くなり、葺き替えなど大がかりな工事が必要なことも。
そうなる前の、劣化症状に気付かれた早めの段階で点検や修理をご依頼いただくことが、家の劣化を防ぐことや費用を抑えることにつながります。早めの点検がおすすめです。
もちろん対応可能です。
『屋根修理の匠』には、今すぐ修理工事の必要が無いにも関わらず、修理の必要性を強調したり不安を煽ったりするような悪質な業者は登録されていませんので、ご安心の上お気軽にお問い合わせください。
屋根修理については、それがたとえ瓦数枚の差し替えのような小工事であっても、プロに任せるのが得策です。高所作業になるので、大きな事故や怪我のリスクがあります。
専門家ではない方が作業をすることで、かえって被害が悪化するケースもあります。
素人作業によって屋根上の水の流れが変わり、適切に水を地上に排水できなくなり雨漏りが起こった、という事例もあります。
屋根の状態や立地などによって多少前後しますが、平均的な戸建て住宅(35坪程度)であれば、
・葺き替え工事なら1週間〜10日程度
・カバー工法なら5〜7日程度
が平均的な工事日数です。
突然やってきた業者に「屋根が浮いている」「今すぐ修理しないと危険」と不安を煽られた場合、その場で契約しないようにしてください。まずは写真などで状態を確認することや、別の業者にも点検を依頼するなど、落ち着いて判断することが大切です。
屋根修理は業者によって提案内容や費用が異なることもあるため、複数の業者に相談することで状況を比較しやすくなります。
まずはお近くの屋根の専門業者に現地調査を依頼して屋根の状態がどうなっているのか、工事が必要なのか、事実を確認することをおすすめします。
厳しい審査基準をクリアした
屋根修理職人のみ掲載
熟練屋根職人監修の
豊富な屋根の関する豆知識多数
やりとりは業者と直接
会員登録や仲介手数料など一切不要
地域密着で活躍する職人の
施工実績を多数掲載
屋根修理は、業者によって施工品質や費用が大きく変わることがあります。
そのため、信頼できる業者選びがとても重要です。
当サイトでは、自社施工を行う地域密着の優良屋根修理職人をご紹介しており、適正価格で高品質な屋根工事を行うことが可能です。屋根修理の知識を通じて、安心して屋根修理を依頼できる業者探しをサポートしています。
屋根修理では、
「どの業者に依頼すればよいのかわからない」
「適正な費用なのか判断できない」
「突然の訪問営業に不安を感じている」
といった声も少なくありません。
『屋根修理の匠』では、施工実績や屋根修理の知識を通じて、信頼できる屋根修理職人を見つけるための情報を提供しています。
屋根修理をご検討の際は、ぜひ参考にしてください。

「どの屋根修理の匠を選べば良いかわからない…」という方に、お住まいの都道府県や屋根に対してのお悩み・ご要望などからピッタリの職人をご案内します。
仲介手数料や紹介料はもちろん無料、しつこい営業等も一切いたしませんので安心してご利用ください。
都道府県から職人を探す